Sin embargo, no todos los negocios, actividades o tipos de ingresos son compatibles con este régimen. Para incorporarte, debes cumplir ciertos requisitos relacionados con tus ingresos, tu situación fiscal y las actividades que realizas.
En esta guía conocerás qué negocios y profesiones pueden tributar en RESICO, si puedes combinarlo con un empleo formal, qué actividades tienen restricciones y cuáles son los principales supuestos de exclusión.
🏢 Actividades económicas que pueden tributar en RESICO
La Ley del Impuesto sobre la Renta (artículo 113-E) contempla que pueden tributar en este régimen las personas físicas que realicen actividades comprendidas en los siguientes grupos:
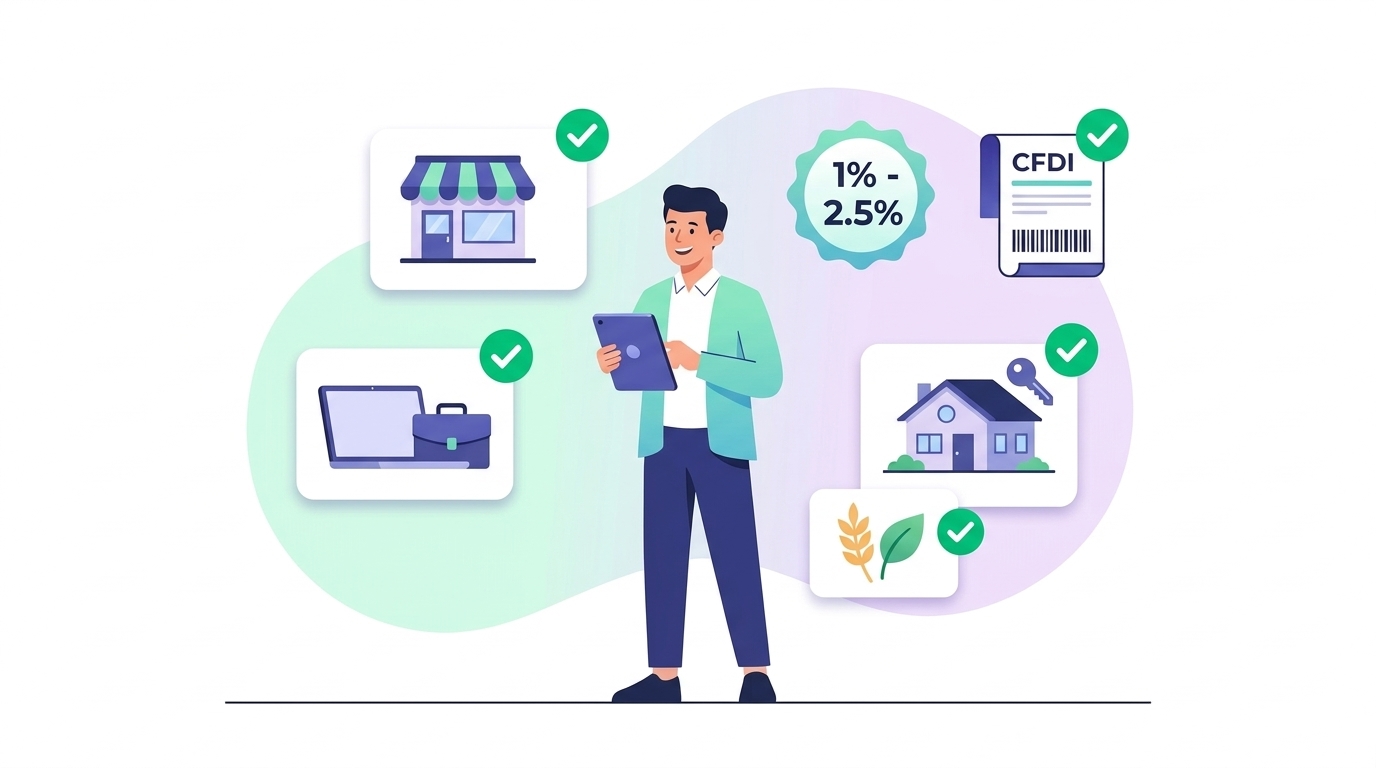
Incluye a quienes realizan actividades comerciales, industriales, de autotransporte, agrícolas o de prestación de servicios comerciales:
- Comercios al por menor y al por mayor: Tiendas de abarrotes, papelerías, ferreterías, boutiques, comercializadoras.
- Preparación y venta de alimentos: Cafeterías, taquerías, restaurantes, panaderías, cocinas económicas.
- Talleres y oficios: Talleres mecánicos, carpinterías, herrerías, estéticas, barberías, servicios de mantenimiento.
Comprende a profesionistas que prestan servicios de manera autónoma (honorarios), sin subordinación laboral:
- Profesionales de la salud: Médicos, odontólogos, psicólogos, fisioterapeutas, nutriólogos.
- Sector digital y creativo: Desarrolladores de software, diseñadores, consultores de marketing, creadores de contenido.
- Servicios técnicos y de asesoría: Arquitectos, ingenieros, abogados, contadores.
Aplica para personas físicas que obtienen ingresos por otorgar el uso o goce temporal de bienes inmuebles, siempre que cumplan las condiciones del régimen:
- Renta de casa habitación o departamentos residenciales.
- Renta de locales comerciales, bodegas o naves industriales.
- Renta de terrenos o espacios destinados a estacionamiento.
Personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras.
En el caso de las personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras (AGAPES), existen disposiciones particulares, incluida una exención de ISR hasta el límite previsto en la ley, siempre que se cumplan sus requisitos.
🔄 ¿Puedo estar en RESICO y tener un empleo en nómina?
Sí. Una persona física puede tributar en RESICO y, al mismo tiempo, recibir ingresos por sueldos y salarios o intereses, siempre que cumpla los requisitos establecidos en la Ley del ISR.
Por ejemplo, puedes tener un empleo formal y, además, prestar servicios profesionales por tu cuenta, emitir facturas o rentar un inmueble bajo RESICO, siempre que tu situación particular sea compatible con el régimen.
¿Qué debes revisar?
- Ingresos de la actividad independiente: Los ingresos propios de tus actividades empresariales, profesionales o de arrendamiento sujetos a RESICO deben cumplir el límite establecido por la ley.
- Cálculo independiente: Si también recibes salarios o intereses, debes cumplir las reglas aplicables a esos ingresos y calcular el impuesto correspondiente de forma independiente cuando así lo establece la normativa.
- Evaluación previa: Debes revisar tu situación fiscal completa antes de inscribirte o cambiar de régimen.
🚫 ¿Quiénes y qué actividades tienen restricciones o quedan fuera de RESICO?
La ley prevé causales y exclusiones específicas para evitar que esquemas que cuentan con regímenes propios tributen bajo esta sección:
Como regla general, las personas físicas que sean socios, accionistas o integrantes de personas morales no pueden tributar en RESICO. Sin embargo, la legislación contempla excepciones para determinados casos.
Por ejemplo, existen supuestos específicos para integrantes de ciertas personas morales sin fines de lucro y para algunos participantes en organizaciones vinculadas con actividades del sector primario.
Estas excepciones tienen requisitos particulares y, en ciertos casos, requieren realizar un trámite o caso de aclaración ante el SAT. Por eso, ser socio o accionista no debe evaluarse de forma aislada: es necesario revisar el tipo de entidad, los ingresos que se reciben y las disposiciones aplicables.
Los ingresos por la venta de bienes o la prestación de servicios a través de plataformas de intermediación digital pueden estar sujetos al régimen específico previsto en los artículos 113-A a 113-C de la Ley del ISR.
Si vendes productos por internet, ofreces servicios mediante aplicaciones de transporte/reparto o rentas inmuebles a través de plataformas, debes identificar qué régimen corresponde a esos ingresos y qué obligaciones generan.
No es recomendable asumir que todos los ingresos obtenidos por internet tienen el mismo tratamiento fiscal. La compatibilidad con RESICO debe revisarse según la actividad, el origen de los ingresos y las disposiciones aplicables.
El artículo 113-E remite a supuestos concretos del artículo 94 de la Ley del ISR (fracciones III a VI), los cuales comprenden honorarios a miembros de consejos directivos, de vigilancia o consultivos, honorarios preponderantes o que provengan de partes relacionadas.
La exclusión legal aplica para personas físicas residentes en el extranjero que cuenten con uno o varios establecimientos permanentes en el país.
🧾 ¿Qué operaciones se pueden facturar en RESICO?
Quienes tributan en este régimen deben emitir comprobantes fiscales digitales por internet (CFDI 4.0) por las actividades que realicen:
- Servicios profesionales y honorarios: Comprobantes que detallan el servicio prestado con su correspondiente clave del catálogo del SAT.
- Venta de mercancías y productos: Facturación de operaciones comerciales o bienes comercializados.
- Arrendamiento: Comprobantes que amparan la renta cobrada conforme a los requisitos fiscales que apliquen a la operación.
- Factura global con el público en general: Comprobante que ampara operaciones realizadas con clientes que no solicitaron una factura individual, emitido conforme a las reglas y periodicidad previstas en las disposiciones fiscales aplicables.
💼 ¿Qué pasa si una empresa te retiene el 1.25% de ISR?
Si tributas en RESICO como persona física y realizas actividades empresariales, prestas servicios profesionales o rentas bienes a una persona moral, esta deberá retenerte el 1.25% de ISR sobre el monto del pago, sin incluir el IVA, conforme al artículo 113-J de la Ley del ISR.
Esta retención no es un impuesto adicional: se considera un pago a cuenta del ISR y puedes tomarla en consideración en tu pago mensual, conforme a las disposiciones fiscales aplicables.
La aplicación de la retención debe verificarse según el tipo de operación y las reglas fiscales que correspondan.
Conclusión: ¿tu negocio puede tributar en RESICO?
RESICO puede ser una alternativa para personas físicas que realizan actividades comerciales, prestan servicios profesionales o reciben ingresos por arrendamiento, siempre que cumplan los requisitos establecidos en la legislación fiscal.
Antes de inscribirte o cambiar de régimen, revisa tus actividades, el origen de tus ingresos, el monto que percibes y si existe alguna restricción aplicable a tu situación.
Una vez que confirmes que puedes tributar en RESICO, mantener tus comprobantes fiscales organizados te ayudará a dar seguimiento a tus operaciones y facilitar el cumplimiento de tus obligaciones.
Con ResicoClick puedes emitir facturas CFDI 4.0 mediante una experiencia sencilla, consultar tu historial de comprobantes y mantener organizada tu información fiscal en un solo lugar.
📚 Fuentes oficiales y referencias normativas
- SAT — Artículo 113-E de la Ley del ISR: quiénes pueden tributar en RESICO
- SAT — Artículo 113-J: retención de ISR por personas morales
- SAT — Artículo 113-A: ingresos mediante plataformas tecnológicas
- SAT — Ley del Impuesto sobre la Renta
- SAT — Resolución Miscelánea Fiscal para 2026
Aviso: Este contenido tiene fines exclusivamente informativos y refleja la normativa fiscal vigente consultada a octubre de 2026. No constituye asesoría fiscal, contable ni legal personalizada. Verifica siempre tu situación particular ante la autoridad fiscal o con un asesor profesional.