¿Cómo se calcula el ISR para una persona física en RESICO?
A diferencia del Régimen de Actividad Empresarial tradicional, en RESICO el cálculo del ISR es mucho más sencillo: se aplica directamente una tasa sobre los ingresos efectivamente cobrados durante el mes, sin incluir el IVA y sin aplicar deducciones.
Es decir: consideras los ingresos que efectivamente cobraste durante el mes, sin incluir el IVA, ya sea por tus ventas o por los servicios que prestaste. Después, identificas en qué rango de la tabla se encuentran esos ingresos y aplicas la tasa de ISR correspondiente.
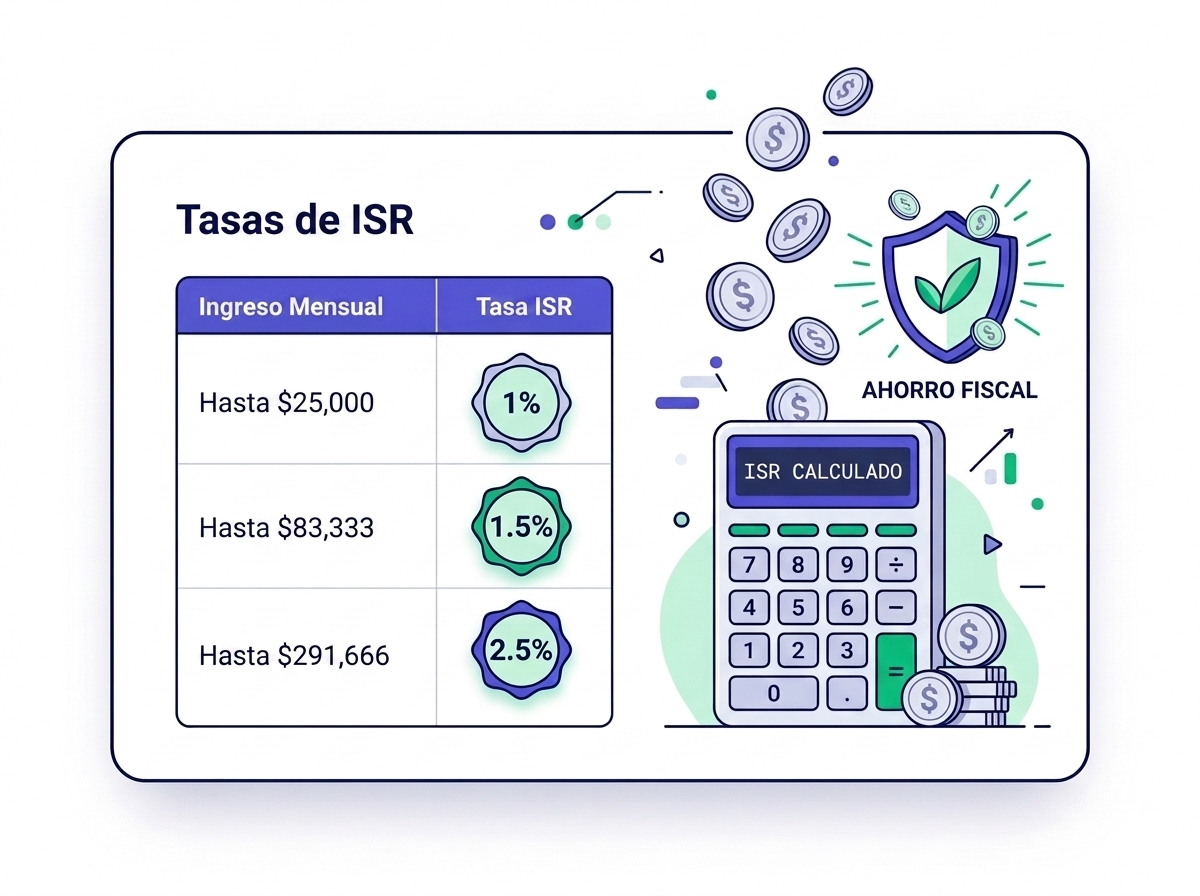
Tabla de ISR mensual en RESICO 2026
Esta es la tabla de tasas mensuales de ISR que establece el artículo 113-E de la Ley del Impuesto sobre la Renta (LISR) para las personas físicas que tributan en RESICO:
| Ingresos efectivamente cobrados en el mes, sin IVA | Tasa aplicable de ISR |
|---|---|
| Hasta $25,000.00 MXN | 1.00% |
| Hasta $50,000.00 MXN | 1.10% |
| Hasta $83,333.33 MXN | 1.50% |
| Hasta $208,333.33 MXN | 2.00% |
| Hasta $291,666.66 (tope anual de $3.5 millones) | 2.50% |
¿Cómo se interpreta la tabla? La tasa correspondiente se aplica sobre el total de los ingresos efectivamente cobrados en el mes, sin incluir el IVA y sin aplicar deducciones.
Por ejemplo, si durante el mes cobraste $60,000 MXN, te corresponde la tasa de 1.50%:
Ejemplos prácticos: ¿cuánto ISR pagas en RESICO?
Veamos tres ejemplos sencillos de profesionales independientes y freelancers en México:
Cobraste $8,000 MXN
Como $8,000 se encuentra dentro del primer rango, corresponde una tasa del 1.00%.
Cobraste $21,000 MXN
$21,000 también se encuentra dentro del primer rango, por lo que corresponde una tasa del 1.00%.
Cobraste $60,000 MXN
$60,000 supera el rango de $50,000, pero se encuentra dentro del siguiente rango, por lo que corresponde una tasa del 1.50%.
¿Qué pasa con la retención de ISR cuando le facturas a una empresa?
Si eres persona física en RESICO y realizas actividades empresariales o profesionales, o das en arrendamiento bienes, a una persona moral, esta debe retenerte el 1.25% de ISR sobre el monto del pago, sin considerar el IVA. Esta obligación está establecida en el artículo 113-J de la LISR.
La retención no es un impuesto adicional. La persona moral entrega ese importe al SAT y la retención se considera en el pago mensual de ISR que presenta la persona física.
Factura de $20,000 MXN a una Persona Moral
Supongamos que cobras $20,000 MXN más IVA por un servicio a una empresa. El cálculo del ISR sería:
| Concepto | Importe |
|---|---|
| Ingreso cobrado, sin IVA | $20,000.00 |
| ISR determinado (1.00%) | $200.00 |
| ISR retenido por la persona moral (1.25%) | -$250.00 |
| ISR adicional a pagar | $0.00 |
| Diferencia a favor | $50.00 |
En este ejemplo, la retención de $250 MXN supera el ISR determinado de $200 MXN. Por lo tanto, no tienes que realizar un pago adicional de ISR por ese concepto, y queda una diferencia de $50 MXN a favor.