Sin embargo, RESICO no necesariamente es la mejor opción para todos. Si tienes gastos elevados, superas el límite de ingresos establecido por la ley o tienes alguna situación que te impida tributar en este régimen, conviene analizar otras alternativas.
¿Qué beneficios tiene tributar en RESICO?
El Régimen Simplificado de Confianza (RESICO) establece un esquema de cálculo de ISR sencillo para las personas físicas que cumplen con sus requisitos.
Entre sus principales características están:
- Tasas bajas de ISR: Las personas físicas pagan entre 1.00% y 2.50% sobre sus ingresos efectivamente cobrados, sin incluir el IVA.
- Cálculo sencillo: Para determinar el ISR mensual no se restan deducciones; se aplica directamente la tasa correspondiente sobre los ingresos cobrados.
- Declaraciones con información precargada: El portal del SAT utiliza información de los CFDI para precargar datos de las declaraciones, lo que puede facilitar el cumplimiento de las obligaciones fiscales.
- Retención de 1.25% cuando corresponde: Cuando una persona física de RESICO recibe determinados pagos de una persona moral, esta debe efectuar una retención de ISR del 1.25% sobre el monto del pago, sin considerar el IVA, conforme al artículo 113-J de la LISR.
¿RESICO realmente paga menos impuestos?
Una de las principales ventajas de RESICO es su tasa de ISR, pero para saber si realmente te conviene hay que compararlo con el régimen de Actividad Empresarial y Profesional.
| Característica | RESICO | Actividad Empresarial y Profesional |
|---|---|---|
| Tasa de ISR | 1.00% a 2.50% | Tarifa progresiva, hasta 35% |
| Base para calcular ISR | Ingresos efectivamente cobrados, sin IVA | Ingresos menos deducciones autorizadas, entre otros elementos |
| Deducciones para ISR mensual | No | Sí |
| Retención por persona moral | 1.25%, cuando corresponde | Depende del tipo de actividad y operación |
| Límite de ingresos para RESICO | $3.5 millones anuales, sujeto a las reglas aplicables | No existe este límite específico para permanecer en este régimen |
| Carga administrativa | Generalmente más sencilla | Puede requerir mayor control de ingresos, gastos y deducciones |
La diferencia más importante está en cómo se determina el ISR:
- En RESICO, la tasa se aplica directamente sobre los ingresos efectivamente cobrados.
- En Actividad Empresarial y Profesional, las deducciones autorizadas pueden reducir la base sobre la que se calcula el ISR.
Por eso, tener muchos gastos puede hacer que otro régimen resulte más conveniente, aun cuando su tasa de ISR sea más alta.
¿Cuándo puede NO convenirte tributar en RESICO?
RESICO puede ser muy atractivo, pero no necesariamente es la mejor opción para todos. Estos son algunos casos en los que conviene analizar otras alternativas:
1. Si tienes muchos gastos relacionados con tu actividad
En RESICO no se restan deducciones para determinar el ISR mensual.
Por ejemplo, imagina que durante un mes:
- Cobraste $100,000 MXN.
- Tuviste $90,000 MXN de costos y gastos relacionados con la actividad.
- Tu utilidad después de esos gastos fue de $10,000 MXN.
Si a esos $100,000 les corresponde una tasa de RESICO del 2.00%, tu ISR sería:
En este ejemplo, los $2,000 de ISR equivalen al 20% de los $10,000 que quedaron después de tus costos. Esto puede hacer que un régimen en el que puedas aprovechar deducciones resulte más atractivo para determinados negocios con márgenes reducidos.
2. Si tus ingresos superan el límite establecido para RESICO
Para tributar en RESICO como persona física, deben cumplirse los requisitos establecidos en la LISR, entre ellos el límite de ingresos previsto por el artículo 113-E.
El límite general es de $3.5 millones de pesos para los ingresos correspondientes a las actividades contempladas por el régimen. Si dejas de cumplir los requisitos para permanecer en RESICO, deberás tributar conforme al régimen que corresponda de acuerdo con las disposiciones fiscales aplicables.
3. Si eres socio, accionista o integrante de una persona moral
El artículo 113-E establece restricciones para determinadas personas físicas que sean socios, accionistas o integrantes de personas morales, así como para quienes se encuentren en ciertos supuestos de partes relacionadas.
Existen excepciones y situaciones particulares previstas por la legislación fiscal, por lo que no basta con saber que eres socio de una empresa para determinar automáticamente si puedes o no tributar en RESICO. Si participas en una persona moral, revisa este punto antes de elegir RESICO.
¿Cómo saber si RESICO podría convenirte?
En lugar de tomar una decisión únicamente por la tasa de ISR, hazte estas preguntas:
Si tus ingresos están dentro del límite establecido por la ley, puedes continuar evaluando el régimen.
Si tienes pocos gastos relacionados con tu actividad, la ausencia de deducciones para ISR en RESICO puede ser menos relevante. Si tus costos y gastos representan una parte importante de tus ingresos, conviene comparar el resultado con un régimen que permita aprovechar deducciones.
Además del nivel de ingresos, existen restricciones relacionadas con el tipo de contribuyente, participación en personas morales y otras situaciones previstas por la LISR.
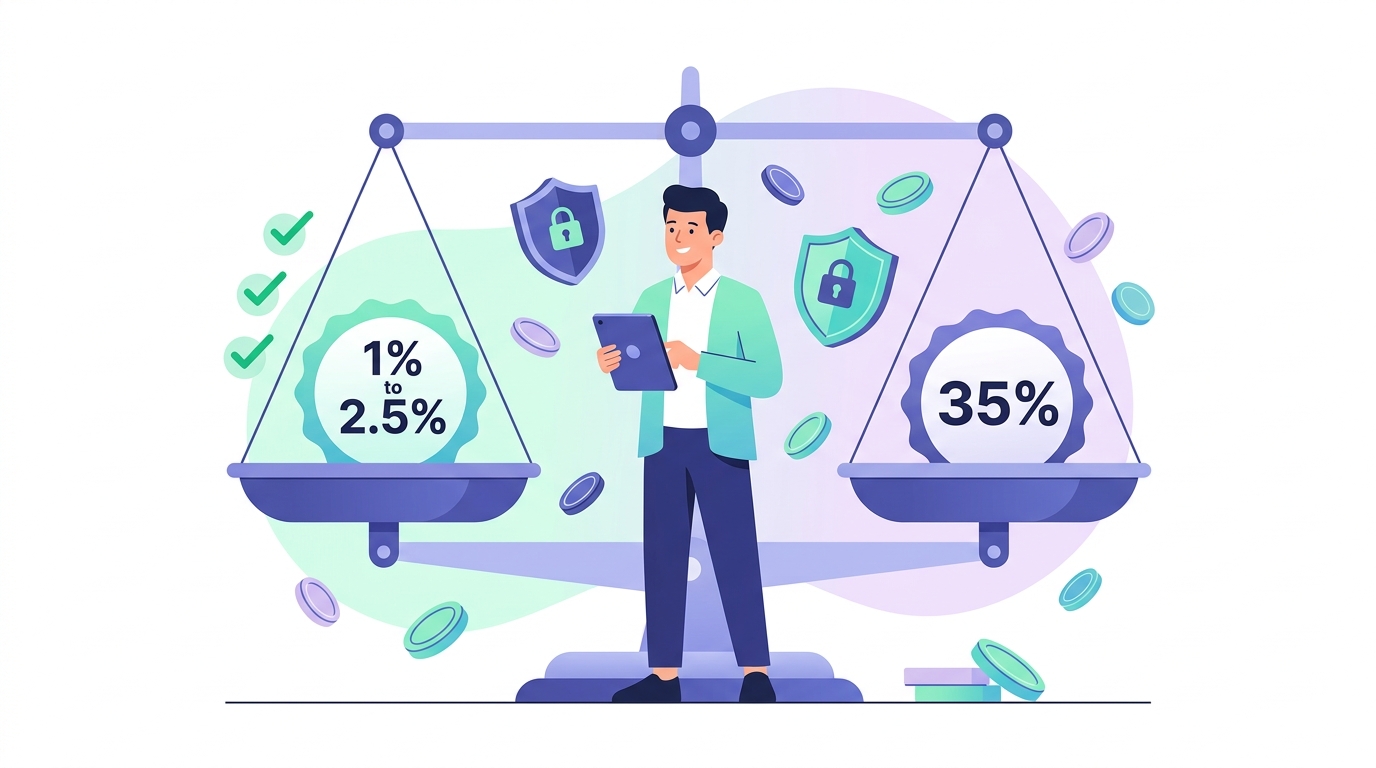
Esta es probablemente la pregunta más importante. No basta con comparar: RESICO (1% a 2.5%) contra Actividad Empresarial (hasta 35%). Lo correcto es calcular tu situación concreta.
Ejemplo sencillo: ¿por qué los gastos importan?
Supongamos dos personas que cobran $80,000 MXN al mes:
Tiene $10,000 MXN de gastos relacionados con su actividad.
En RESICO, si sus ingresos se encuentran en el rango correspondiente al 1.50%:
Al tener pocos gastos, la falta de deducciones para ISR no representa una desventaja.
También cobra $80,000 MXN, pero tiene $60,000 MXN de costos y gastos relacionados con su actividad.
Su ganancia real después de gastos son $20,000 MXN.
En este caso, la diferencia entre calcular el impuesto sobre los ingresos totales o sobre la utilidad puede ser mucho más relevante.
Por eso, dos personas con los mismos ingresos pueden obtener resultados muy diferentes dependiendo de sus gastos y de las características de su actividad.
Entonces, ¿cuándo suele ser atractivo RESICO?
RESICO puede resultar especialmente interesante cuando:
- Tus ingresos están dentro del límite establecido.
- Tienes pocos gastos relacionados con tu actividad.
- Buscas un esquema de ISR sencillo de calcular.
- Cumples con los requisitos del régimen.
- Al comparar números, el ISR resulta menor que en otras alternativas.
Por el contrario, si tienes costos y gastos elevados, participaciones en personas morales u otra situación particular, conviene analizar primero si RESICO es realmente la mejor alternativa.
Conclusión: ¿RESICO es para ti?
RESICO tiene una característica muy atractiva: las personas físicas que cumplen con los requisitos pueden calcular su ISR mensual aplicando una tasa de entre 1.00% y 2.50% sobre sus ingresos efectivamente cobrados, sin IVA y sin deducciones.
Pero la tasa más baja no significa automáticamente que sea el régimen más conveniente. La decisión depende de tu situación particular:
Si tienes pocos gastos y cumples con los requisitos, RESICO puede representar una opción muy atractiva. Si tienes costos elevados o una situación fiscal más compleja, vale la pena hacer números antes de elegir.